【ユニクロの決算を図解】売上4兆円目前、利益は30%増。主役は「欧米」だった(ファーストリテイリング 2026年8月期)
公開
目次
※この記事は、公開されている決算資料や報道をもとに会社の仕組みと数字を整理したものです。特定の銘柄の売買をおすすめするものではありません。投資の判断はご自身でお願いします。
3行でまとめると
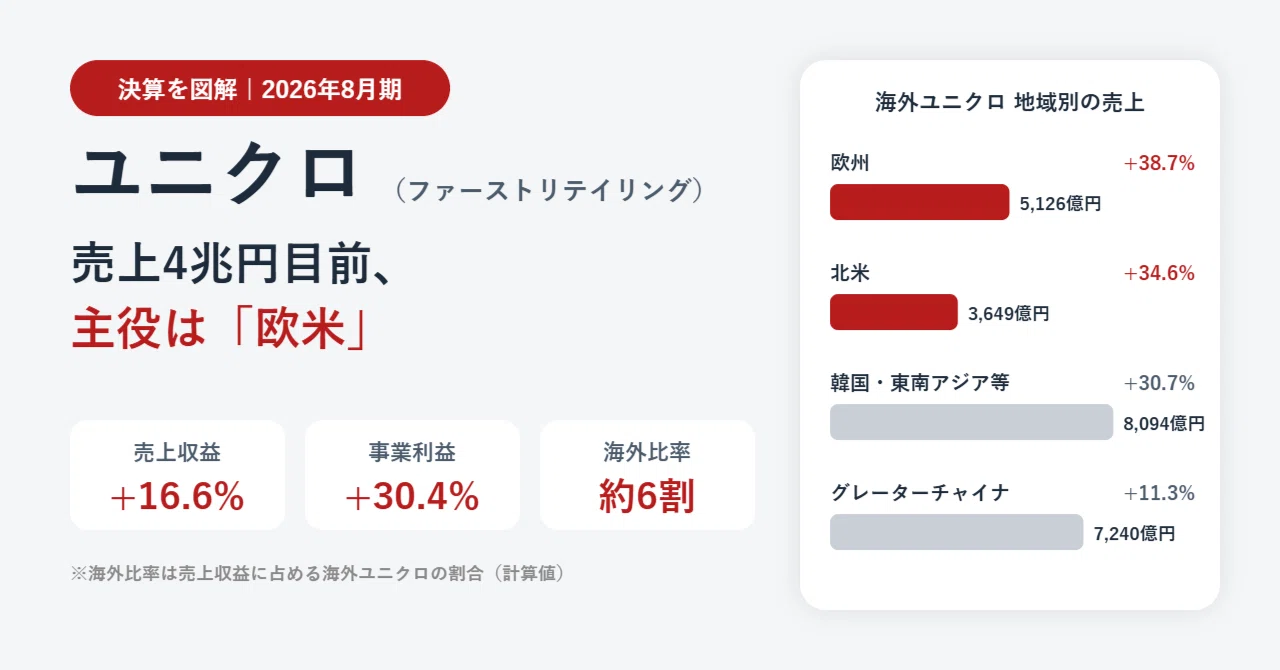
2026年8月期の売上収益は3兆9,633億円(前期比16.6%増)、事業利益は7,184億円(同30.4%増)。5期連続で過去最高
主役は「海外ユニクロ」。売上の約6割を占め、事業利益は44.1%増
なかでも欧州(38.7%増)と北米(34.6%増)が急成長。欧米を合わせた売上が、中国や東南アジアなどの地域を初めて上回った
ファーストリテイリングはどんな会社?
ユニクロやGU(ジーユー)を運営している会社です。事業は大きく4つに分かれています。
国内ユニクロ
海外ユニクロ:中国、韓国、東南アジア、北米、欧州など
ジーユー
グローバルブランド:セオリーなど
商品の企画から生産、販売までを自社で手がける「SPA(製造小売)」という形で、ヒートテックやエアリズムのような自社開発の素材・商品を世界中で売っています。
今回の決算の数字(2026年8月期・通期)
売上収益:3兆9,633億円(前期比16.6%増)
事業利益:7,184億円(同30.4%増)
親会社の所有者に帰属する当期利益:5,425億円(同25.3%増)
事業ごとに見るとこうなります。
海外ユニクロ:売上2兆4,111億円(26.2%増)、事業利益4,398億円(44.1%増)
国内ユニクロ:売上1兆848億円(5.7%増)、事業利益1,960億円(8.1%増)
ジーユー:売上3,367億円(1.8%増)、事業利益315億円(11.0%増)
グローバルブランド:売上1,285億円(2.3%減)、事業利益28億円(6.8%増)
売上の約6割、事業利益の約6割を海外ユニクロが稼いでいる計算です。
海外ユニクロを地域別に見ると
グレーターチャイナ(中国・香港・台湾):売上7,240億円(11.3%増)、事業利益1,120億円(24.6%増)
韓国・東南アジア・インド・豪州:売上8,094億円(30.7%増)、事業利益1,683億円(44.0%増)
北米:売上3,649億円(34.6%増)、事業利益679億円(53.3%増)
欧州:売上5,126億円(38.7%増)、事業利益917億円(69.0%増)
北米と欧州を足すと売上は8,775億円。長く海外の成長を引っぱってきたグレーターチャイナ(7,240億円)や、韓国・東南アジアなど(8,094億円)を上回りました。
なぜ欧米がこんなに伸びたの?
報道では、次のような理由が挙げられています。
旗艦店の出店:大都市の目立つ場所に大きなお店を出し、ブランドを知ってもらう
ブランドの発信:ブランドを知ってもらうための発信を強化した
トレンドを捉えた新商品:「バレルパンツ」などが新しいお客さんの獲得につながった
さらに、利益の伸び(欧州69.0%増、北米53.3%増)が売上の伸びより大きいのもポイントです。売上が増えるほど、お店や物流などの固定費を効率よく使えるようになり、利益率が上がりやすくなります。
国内とGUは?
国内ユニクロ:既存店の売上が5.1%増。機能性の高い商品や、トレンドを取り入れた商品が支持されて、売上・利益とも過去最高
GU:6〜8月は新しいクリエイティブディレクターへの切り替え期で販売に苦戦。ただ、売れ筋商品の絞り込みや販売計画の精度を上げて、利益は11.0%増
グローバルブランド:不採算店舗の整理などで赤字が縮小
来期(2027年8月期)の予想
売上収益:4兆4,500億円(前期比12.3%増)
事業利益:8,300億円(同15.5%増)
親会社の所有者に帰属する当期利益:5,600億円(同3.2%増)
年間配当は、2026年8月期が1株850円、2027年8月期の予想は900円です。
就活の企業研究として見るなら
ファーストリテイリングは「日本の服屋さん」ではなく、売上の6割を海外で稼ぐグローバル企業になっています。今回の決算からは、
アジアに続いて、欧米が次の成長の柱になってきたこと
素材から自社で開発するSPAの強み(機能性商品)
お店を増やすほど利益率が上がる「規模の力」
が読み取れます。海外で働きたい人や、小売・メーカーの仕事に興味がある人には、ぜひ決算資料も見てほしい会社です。
出典
ファーストリテイリング「2026年8月期 決算サマリー」(2026年10月8日)
https://www.fastretailing.com/jp/ir/news/2610081800.htmlファーストリテイリング「2026年8月期 業績 および 2027年8月期 業績予想」(2026年10月8日)
https://www.fastretailing.com/jp/ir/library/pdf/20261008_results.pdfFASHIONSNAP「ファーストリテイリング26年8月期、売上高4兆円目前 欧米ユニクロ急成長で5期連続過去最高」(2026年10月8日)
https://www.fashionsnap.com/article/2026-10-08/fast-retailing-2026-result/
※割合は、決算サマリーの数字から計算したものです。
この記事の数字を、自分でも整理してみませんか?
決算の数字(売上・利益・海外売上など)を入れるだけで、営業利益率・前年比・海外比率を自動で計算し、複数の会社を並べて比べられる「企業研究シート」をBOOTHで出しています(Excel・Googleスプレッドシート対応)。